الصين كقائد عالمي - هيمنة في المبيعات والتطبيقات
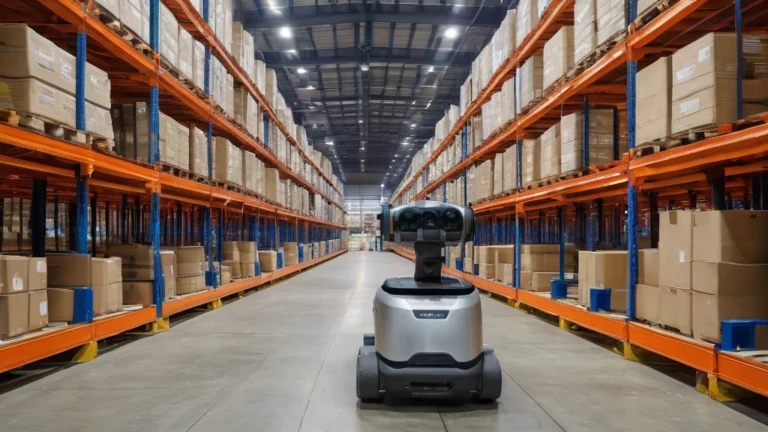
في عام 2025، بلغ حجم السوق العالمي الروبوتات المتنقلة 6.3 مليار دولار، وهو ما يمثل زيادة تقريبًا ثلاث مرات مقارنة بمستوى عام 2020. خلال نفس الفترة، نما السوق الصيني من 981 مليون دولار إلى 2.61 مليار دولار. هذا ليس مجرد نمو داخلي ديناميكي - بل هو أيضًا إشارة إلى تزايد مكانة الصين في السوق العالمية. استحوذت الشركات الصينية على 68.68٪ من حجم مبيعات الروبوتات المتنقلة هذا العام، مما يؤكد هيمنتها في السيناريوهات القائمة على الإنتاج الضخم والتكلفة المنخفضة.
ومع ذلك، من المدهش أن الشركات الصينية استحوذت على 61.46٪ من السوق من حيث قيمة المبيعات. وهذا يشير إلى أنها ليست مجرد شركات كبيرة - ولكن منتجاتها تنافسية أيضًا في فئة القيمة مقابل السعر. هذا النمو ممكن بفضل الإنتاج المتكامل والاستجابة السريعة لسلسلة التوريد والحجم الاقتصادي الذي يسمح بنشر أسرع في المصانع والمستودعات.
تشير البيانات إلى أن الشركات الصينية ليست مجرد منتجين للحلول منخفضة التكلفة: فالعديد منها يقوم بتطوير أنظمة الملاحة الخاصة بها وبرامج إدارة الأسطول والتكامل مع الحوسبة السحابية. ومع ذلك، فإن الافتقار إلى البيانات في التقرير حول الابتكارات التكنولوجية المحددة أو الاختبارات المعيارية لا يسمح بالقول بشكل قاطع ما إذا كانت الحلول الصينية أفضل من حيث الأداء أو السلامة أو المرونة. ما هو واضح هو أن السوق العالمي أصبح يعتمد بشكل متزايد على الإمدادات من الصين، مما قد يؤثر على استراتيجية الخدمات اللوجستية للشركات في مناطق أخرى.
آسيا كمركز للتطبيقات - الخدمات اللوجستية والتصنيع في صميم الاهتمام
 صورة مكبرة.إغلاق التكبير.الصورة السابقة.
في عام 2025، كانت آسيا أكبر منطقة إقليمية لتطبيقات الروبوتات المتنقلة، حيث استحوذت على 44.44٪ من الحجم العالمي. وهذا يعني أن أكثر من نصف عمليات نشر الروبوتات المتنقلة تحدث هناك - وخاصة في الصين، ولكن أيضًا في كوريا الجنوبية واليابان ودول آسيوية أخرى. وفي هذا السياق، لا تقوم الشركات الصينية بإنتاج الأجهزة فحسب - بل هي أيضًا العملاء والمدمجون الرئيسيون.
كانت منطقة أمريكا الشمالية هي ثاني أكبر سوق، حيث بلغت حصتها 24.13%، في حين بلغت حصة أوروبا 23.49%. وهذا يدل على أنه على الرغم من أن آسيا تهيمن من حيث عدد عمليات النشر، إلا أن الأسواق الغربية لا تزال مهمة، خاصة في سياق الحلول المتقدمة والتكامل مع أنظمة تخطيط موارد المؤسسات (ERP) أو أنظمة تنفيذ التصنيع (MES). ومع ذلك، حتى في هذه المناطق، تتمتع الشركات الصينية بنفوذ قوي - سواء من خلال البيع المباشر أو الشراكات التكنولوجية.
تجدر الإشارة إلى أن هيمنة آسيا لا تقتصر على الإنتاج فحسب - بل إنها أيضًا المنطقة التي تشهد أكبر قدر من الاستثمار في الأتمتة اللوجستية. تقوم الموانئ والصناعات الصينية بتفعيل الروبوتات المتنقلة على نطاق واسع، مما يؤكد الدور المتزايد للصين كمركز لوجستي وإنتاجي عالمي.
هل تعني هيمنة الصين تفوقًا تكنولوجيًا؟
لا يعني بالضرورة أن هيمنة الشركات الصينية من حيث حجم المبيعات تعني تفوقًا تكنولوجيًا. تشير البيانات إلى أن ميزتها تكمن في القدرة على المنافسة من حيث الأسعار والنطاق - وهو أمر بالغ الأهمية في سيناريوهات التنفيذ واسع النطاق. ومع ذلك، تجدر الإشارة إلى أن الشركات الصينية ليست مجرد منتجين للحلول منخفضة التكلفة: فالعديد منها يقوم بتطوير أنظمة الملاحة الخاصة بها، وبرامج إدارة الأسطول، والتكامل مع الحوسبة السحابية.
ومع ذلك، فإن عدم وجود بيانات في التقرير حول الابتكارات التكنولوجية المحددة أو الاختبارات المقارنة لا يسمح بإجراء تقييم قاطع لما إذا كانت الحلول الصينية أفضل من حيث الأداء أو السلامة أو المرونة. ما هو واضح هو أن السوق العالمي أصبح يعتمد بشكل متزايد على الإمدادات من الصين، مما قد يؤثر على استراتيجية سلسلة التوريد للشركات في مناطق أخرى.
في سياق المنافسة العالمية، تستخدم الشركات الصينية مزاياها في الأسعار والنطاق لتوسيع نطاق وجودها خارج آسيا. إن موقعها المتزايد في السوق ليس مجرد نتيجة للإنتاج المحلي - بل هو أيضًا نتيجة لقرارات استراتيجية بشأن التصدير والتكامل مع سلاسل التوريد العالمية.
الآفاق والقيود المتعلقة بالبيانات
تأتي البيانات من تقرير CMRA و NSRI، وهما منظمات صناعية تعمل في الصين. على الرغم من أن مصادرها موثوقة، إلا أنه يجدر بنا أن نتذكر أنها قد تميل إلى إبراز نجاحات الشركات المصنعة الصينية. إن عدم وجود تحليلات مقارنة مستقلة أو اختبارات ميدانية في التقرير يحد من القدرة على تقييم الجودة الفنية للحلول.
علاوة على ذلك، تتعلق البيانات فقط بالمبيعات والتطبيقات - ولا تتضمن معلومات حول متانة الأجهزة أو تكاليف الصيانة أو مستوى التكامل مع الأنظمة الحالية. وهذا يعني أنه على الرغم من أن السوق ينمو بسرعة، إلا أن القيمة المحددة للمستخدم النهائي (مثل خفض التكاليف التشغيلية) تتطلب مزيدًا من البحث.
تجدر الإشارة أيضًا إلى أن التقرير لا يتضمن بيانات حول الاستثمار في البحث والتطوير (R&D)، مما قد يؤثر على تقييم القدرة التنافسية طويلة الأجل للشركات المصنعة الصينية. إن عدم وجود مثل هذه المعلومات يحد من التحليل الكامل للإمكانات التكنولوجية للسوق.